商业融资指南
小型企业的融资申请,也可能获得 银行考虑
企业规模小,并不代表一定不符合条件。 了解银行通常会评估哪些因素,以及如何更清楚地整理 您的企业资料。
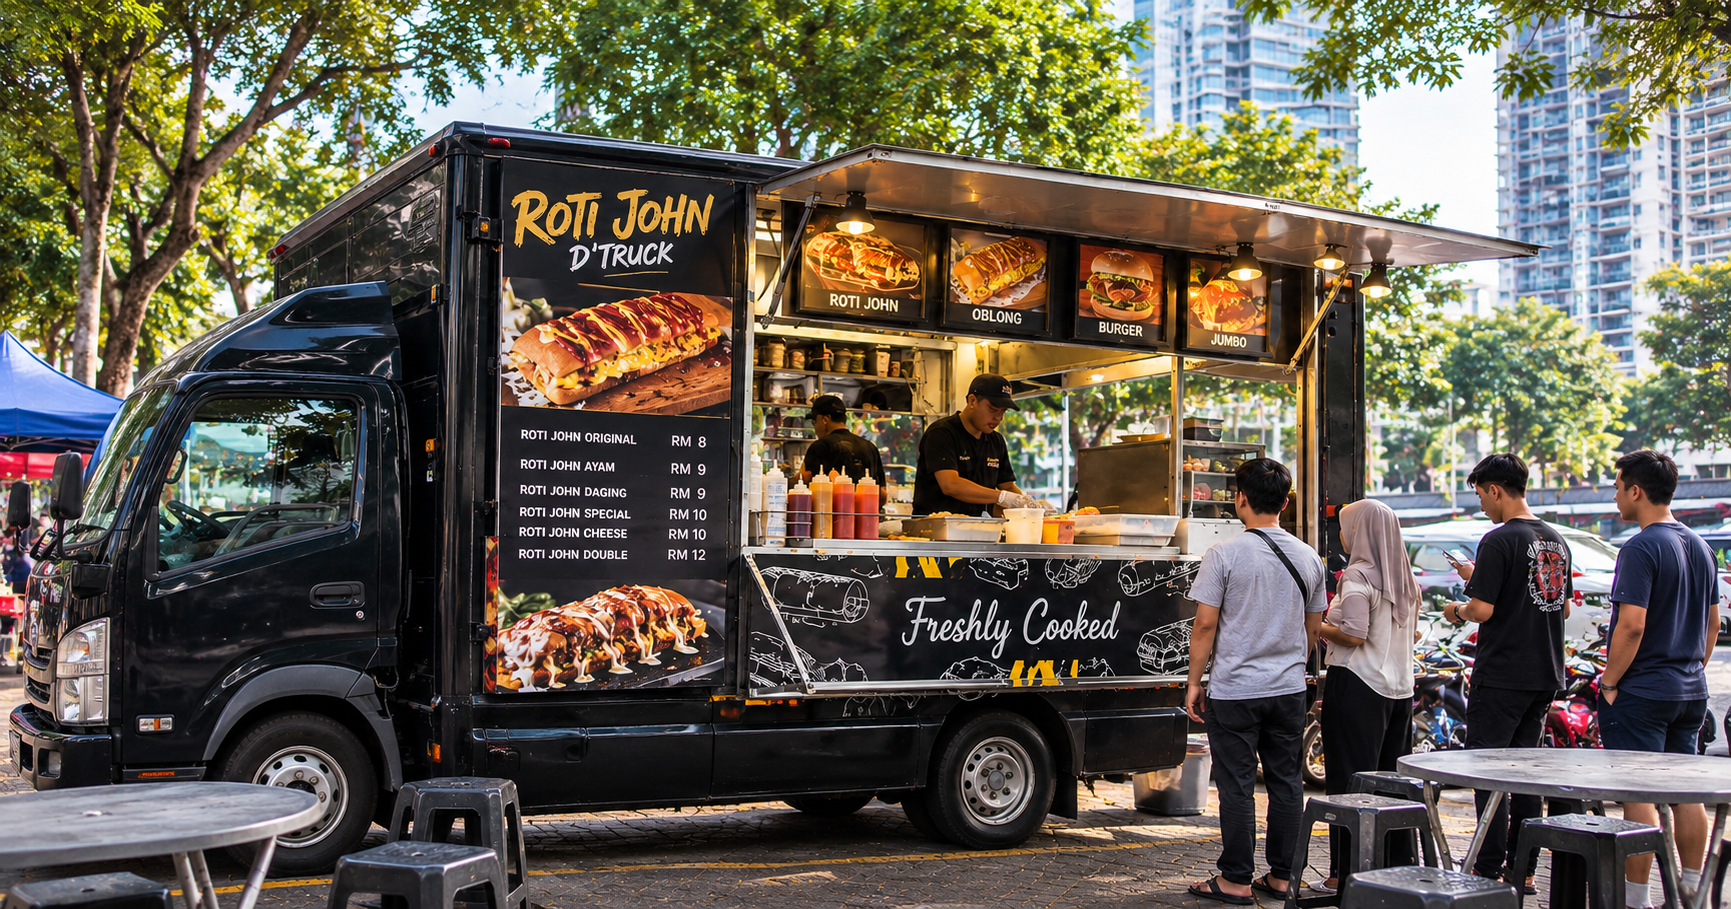
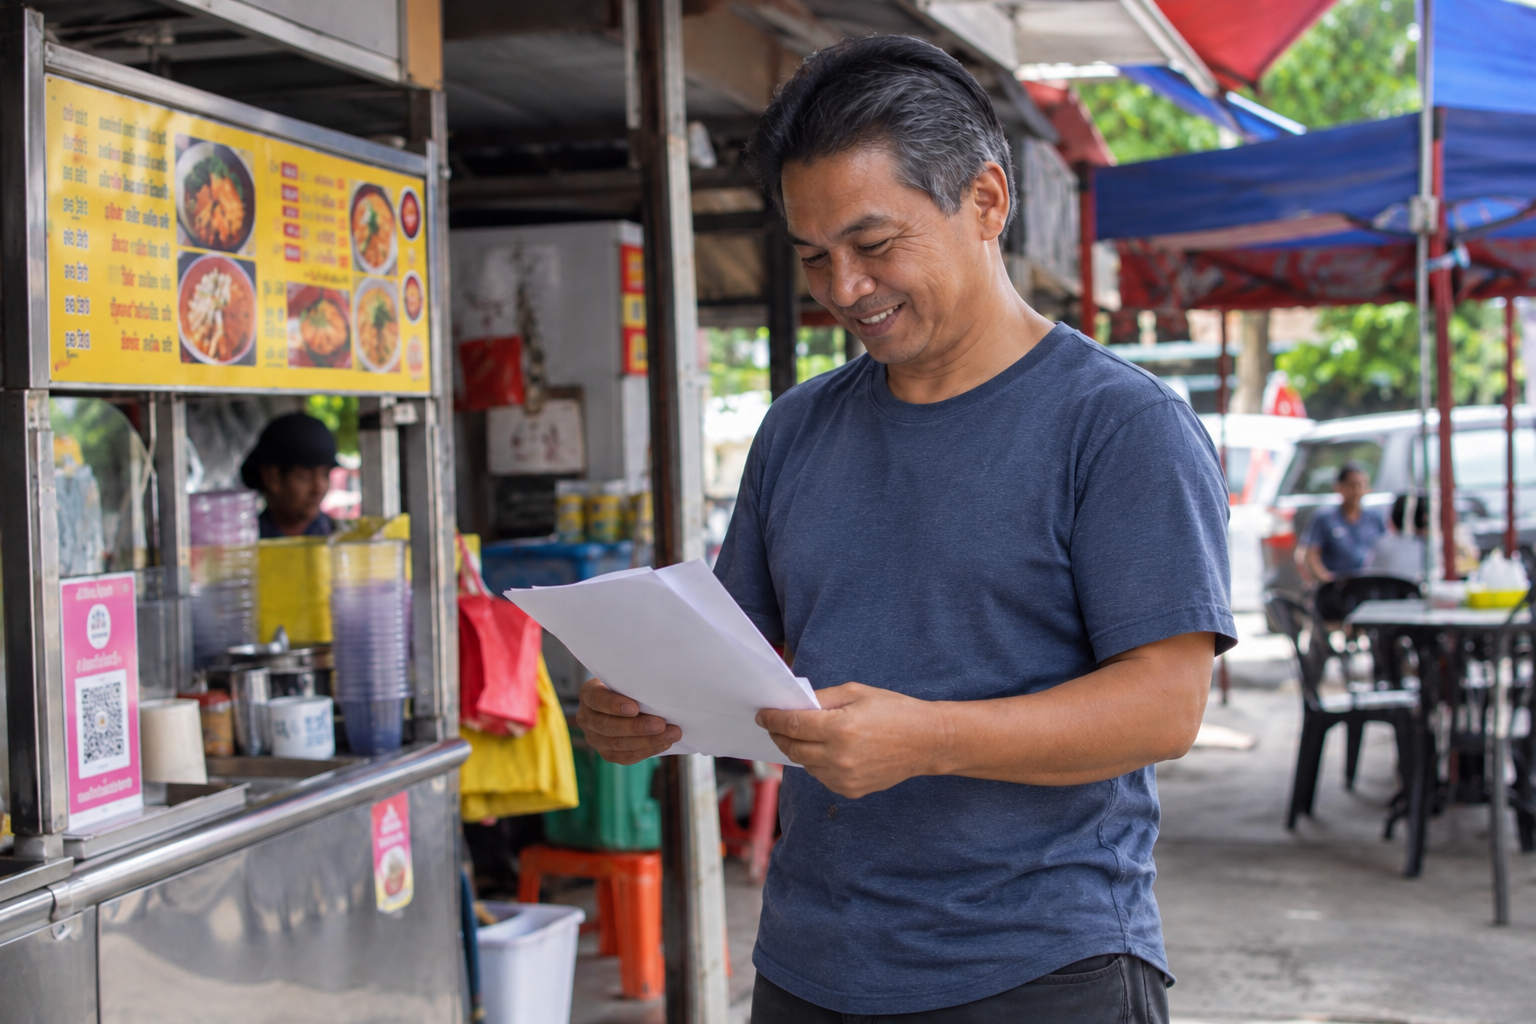
许多小型企业主认为,银行融资只适合拥有办公室、员工众多, 而且营业额达到数百万令吉的大公司。事实上,企业规模较小, 并不代表银行一定不会考虑其融资申请。
微型企业,例如小型餐饮店、网店、维修店、小型承包商、杂货店、 电商平台卖家,以及由业主亲自经营的生意,也可以了解并考虑 可能适合自身情况的融资选择。
最终结果取决于银行或金融机构的评估。现金流、经营年限、 相关证明文件和还款能力等,都是金融机构了解和评估申请时 可能考虑的因素。
什么是微型企业?
一般来说,微型企业的经营规模较小,可能由业主一人经营, 或由少数成员组成的小团队负责。常见例子包括:
- 居家食品生意或小摊档
- 杂货店、美容院、理发店或维修店
- Shopee、TikTok Shop 或其他线上平台的卖家
- 小型承包商、印刷业务或服务业者
- 由业主自行经营的独资企业
不同金融机构对企业规模和类别的定义可能不同,也会设有各自的申请条件。 申请前,企业主应先查看相关融资产品的具体资格和要求。
银行可能会评估哪些方面?
企业规模只是整体评估的一部分。银行通常会根据内部政策以及 所申请的融资产品来评估申请。可能考虑的资料包括:
1. 现金流与交易记录
银行结单可以反映资金流入与流出、销售模式、账户余额以及固定财务负担。 持续而清楚的交易记录,有助于银行了解和评估企业的实际运作情况。
2. 营业年限
较长的经营记录,可以让银行更清楚地了解企业一段时间内的收入模式。 成立时间较短的企业也可以咨询现有选择,不过最低文件要求和申请条件 会因金融机构和融资产品而有所不同。
3. 现有负担与还款能力
申请的融资金额会与企业现金流及现有财务负担一并考虑。 银行也可能评估业主个人的财务资料,尤其是独资企业等 特定企业结构。
4. 相关证明文件
可能被要求提供的文件包括商业注册资料、银行结单、销售记录、 税务文件以及其他相关资料。实际所需文件会根据融资类型以及 金融机构的要求而有所不同。
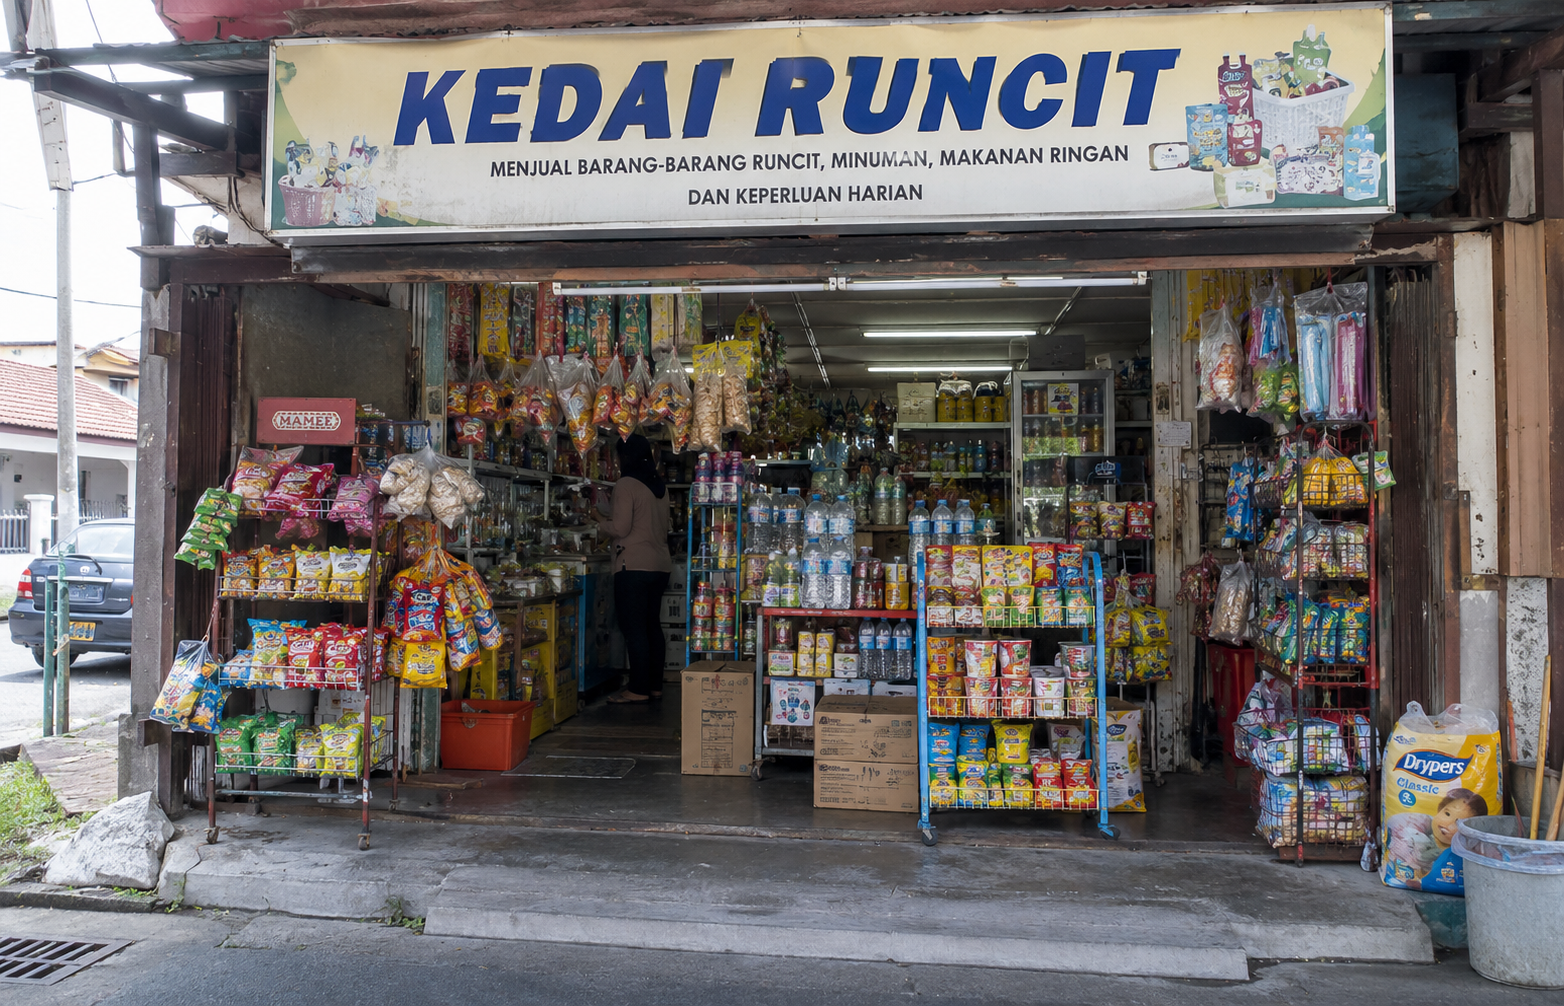
营业额一定要达到数百万令吉吗?
不一定。小型企业与大型公司面对的资金需求可能不同, 而不同融资产品也可能针对不同企业群体或不同用途。 不过,申请金额应与企业的实际需求及财务能力相符。
例如,企业主可能需要营运资金来采购存货、更换设备或支付营运开销。 在咨询或申请时,应清楚说明融资用途和所需金额。
商业融资可以用在哪里?
视融资产品及其条款而定,企业可能会为了以下用途申请融资:
- 采购存货或原材料
- 购买设备或机器
- 增加营运资金
- 支付营运开销或新项目费用
- 扩大营销投入或业务规模
请查看融资产品条款中允许的资金用途,因为部分融资计划 只限用于特定目的。
如何准备您的企业资料?
清楚完整的记录有助于银行了解您的业务运作情况。 在咨询前,您可以先整理以下资料:
- 确保商业注册资料和基本资料保持最新。
- 整理好银行结单和销售记录。
- 在可行的情况下,将个人交易与商业交易分开。
- 列出每月固定财务负担,以及所需融资的用途。
- 查看金融机构要求的基本资格条件和所需文件。
这些准备并不保证申请一定获批,但可以让您在接受评估时 提供更完整、更清楚的资料。
在查询之前,不要先排除融资的可能性
小型企业并不会因为规模小就自动失去被考虑的资格。 不过,是否符合资格不能单凭企业规模判断。 每一项申请都会根据金融机构的标准、所申请的产品 以及申请人的财务状况进行评估。
初步评估可以帮助您了解可能需要准备哪些资料, 并在正式提交申请前明确下一步应该怎么做。