Pekerja Gig Boleh Mohon Pinjaman Bank? Ini Pilihan untuk Grab, Lalamove & Rider
Tiada slip gaji tetap? Kenali saluran pembiayaan yang boleh dipertimbangkan oleh pekerja gig di Malaysia dan dokumen yang membantu permohonan anda.
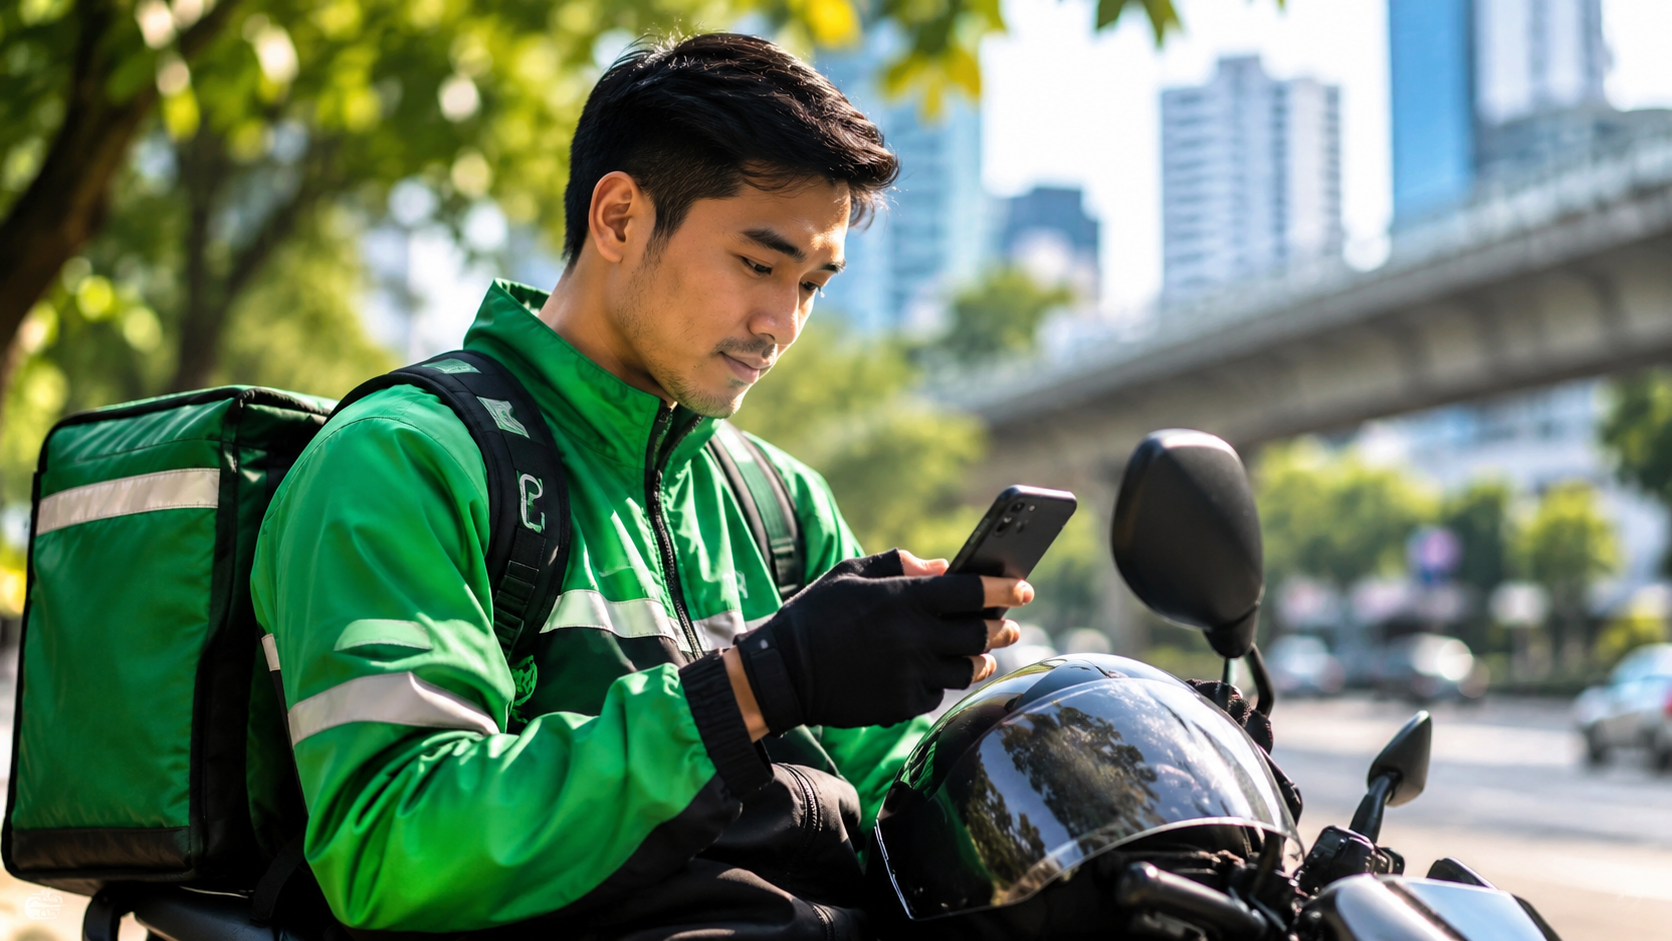
Memandu Grab atau Lalamove dan membuat penghantaran makanan boleh menjadi sumber pendapatan utama. Namun, apabila ingin memohon pinjaman, pekerja gig sering berdepan cabaran kerana pendapatan bulanan berubah-ubah dan tiada slip gaji seperti pekerja bergaji tetap.
Bank lazimnya melihat sejarah kredit, rekod pendapatan dan kemampuan membayar balik. Berita baiknya, terdapat beberapa pilihan pembiayaan yang boleh diterokai oleh mereka yang bekerja sendiri dalam ekonomi gig.
Bagaimana Pekerja Gig Membuktikan Pendapatan?
Perkembangan berkaitan Akta Pekerja Gig 2025 (Akta 872) memberi perhatian kepada rekod pendapatan pekerja platform. Penyata pendapatan daripada platform, bersama penyata bank, boleh membantu menunjukkan corak pendapatan seseorang pemohon.
Dokumen seperti rekod transaksi Grab atau Lalamove, caruman KWSP dan rekod cukai juga boleh menjadi bahan sokongan mengikut keperluan institusi pembiayaan.
Di Mana Pekerja Gig Boleh Memohon?
Setiap produk mempunyai sasaran dan syarat berbeza. Antara saluran yang wajar disemak ialah:
Agrobank · Agro GIG
Skim yang menyasarkan pekerja gig. Maklumat program menyebut warganegara Malaysia berusia 21 hingga 70 tahun dan berdaftar dengan platform yang berkaitan. Semak syarat dan status permohonan terkini dengan Agrobank.
Grab Cash Financing-i
Grab pernah bekerjasama dengan Sedania As Salam Capital bagi pembiayaan patuh Syariah untuk rakan pemandu dan penghantar yang layak. Ketersediaan tertakluk kepada penyedia.
TEKUN · MobilePreneur
Program ini pernah membantu penghantar makanan membiayai pembelian motosikal. Laporan tahun 2021 menyebut sekitar RM10,000 dengan tempoh tiga tahun. Semak sama ada permohonan masih dibuka.
SJKP · Pembiayaan Rumah
Skim Jaminan Kredit Perumahan menyokong akses pembiayaan perumahan bagi pemohon tanpa slip gaji biasa, termasuk golongan bekerja sendiri dan sesetengah pemandu e-hailing.
Pinjaman Bank Biasa
Permohonan pinjaman peribadi atau kenderaan masih boleh dipertimbangkan berdasarkan rekod pendapatan yang konsisten, penyata bank, rekod KWSP atau dokumen cukai. Penilaian akhir bergantung pada bank dan profil pemohon.
5 Perkara Perlu Disediakan Sebelum Memohon
- 01Semak kemampuan bayaran bulananGunakan purata pendapatan pada bulan yang lebih perlahan, bukan hanya bulan paling sibuk.
- 02Sediakan enam bulan penyata bankKumpulkan rekod aliran wang masuk serta penyata pendapatan daripada platform gig.
- 03Lengkapkan dokumen sokonganRekod KWSP, PERKESO, Borang B, serta dokumen kenderaan, PSV atau eVP jika berkaitan.
- 04Gunakan akaun penerimaan pendapatan yang konsistenIni memudahkan rekod pendapatan dinilai berdasarkan transaksi sebenar.
- 05Bandingkan kos pembiayaanPerhatikan jumlah bayaran balik, kadar, caj dan syarat penyelesaian awal sebelum bersetuju.
Perlukan Bantuan Menyemak Pilihan Pembiayaan Anda?
Jika anda merupakan pemandu Grab, Lalamove atau penghantar makanan, CitiPro boleh membantu membuat semakan awal kelayakan dan persediaan dokumen bagi permohonan pembiayaan kepada institusi berkaitan.