Panduan Pembiayaan Perniagaan
Perniagaan Kecil Pun Boleh Dipertimbangkan untuk Pembiayaan Bank
Perniagaan kecil tidak semestinya terus ditolak. Fahami perkara yang lazimnya dinilai bank dan cara menyediakan profil perniagaan dengan lebih teratur.
Ramai pemilik perniagaan kecil menyangka pembiayaan bank hanya sesuai untuk syarikat besar yang mempunyai pejabat, ramai pekerja dan jualan berjuta-juta ringgit. Sebenarnya, saiz kecil sahaja tidak semestinya menutup peluang untuk dipertimbangkan.
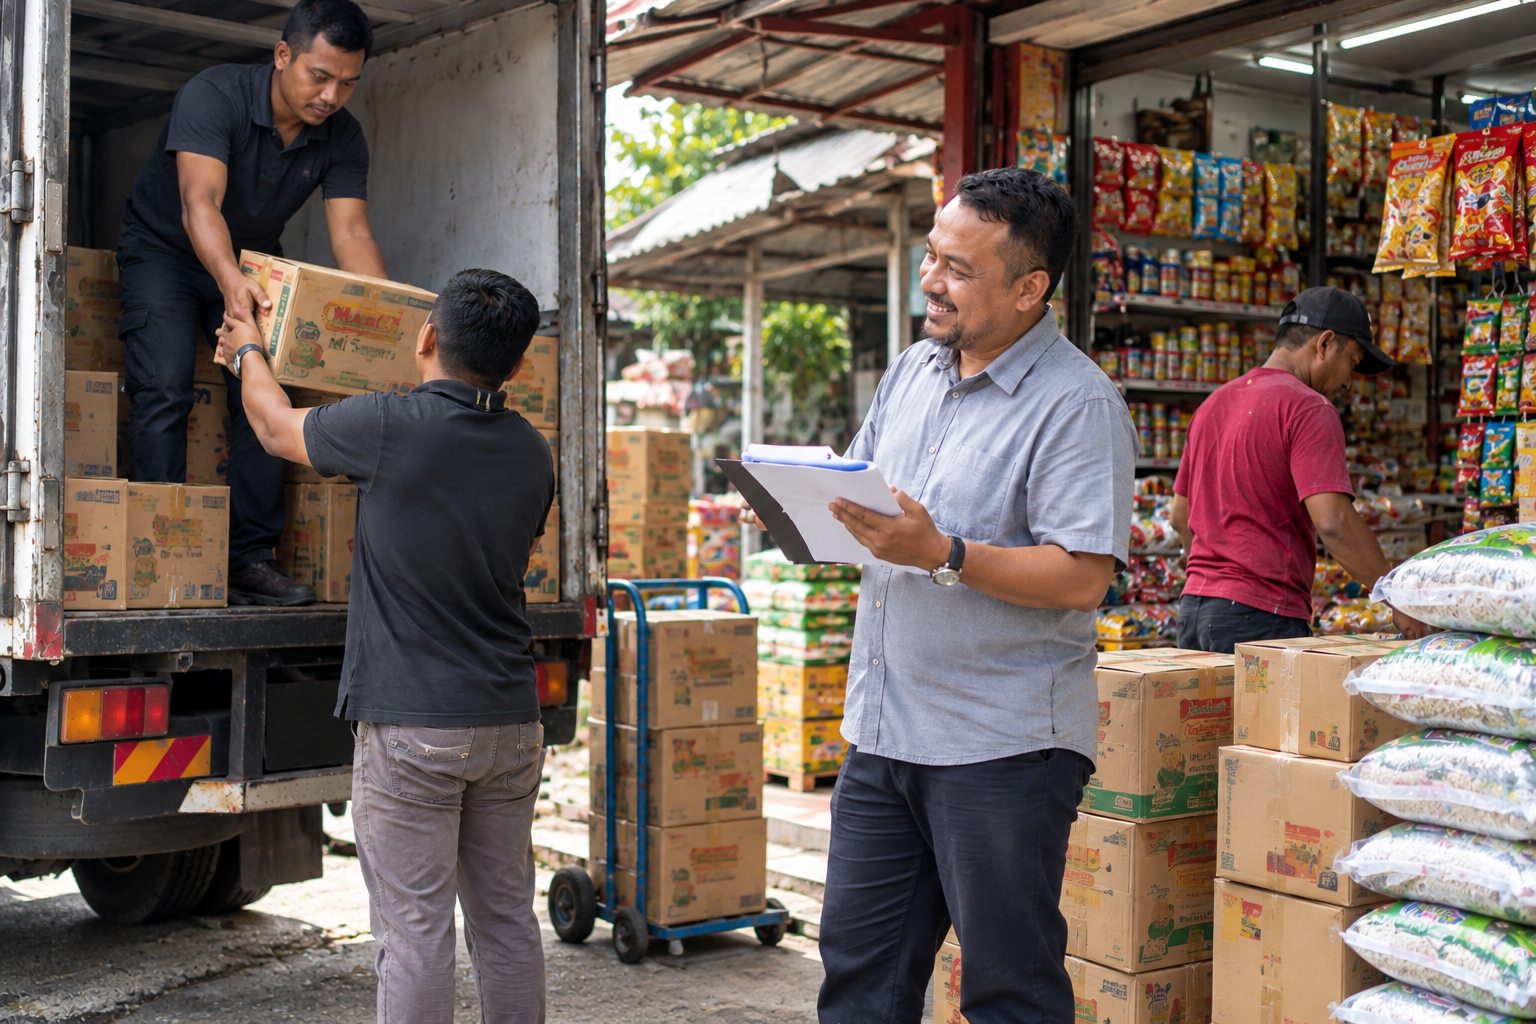
Perniagaan mikro seperti kedai makan kecil, perniagaan dalam talian, bengkel, kontraktor kecil, kedai runcit, penjual marketplace atau perniagaan yang dikendalikan sendiri oleh pemilik juga boleh membuat semakan pilihan pembiayaan yang bersesuaian.
Keputusan tetap bergantung pada penilaian bank atau institusi kewangan. Antara perkara yang boleh membantu pihak bank memahami permohonan ialah aliran tunai, rekod operasi, dokumen dan kemampuan membayar balik.
Apa maksud perniagaan mikro?
Secara umum, perniagaan mikro beroperasi pada skala yang lebih kecil dan mungkin dikendalikan oleh seorang pemilik atau pasukan kecil. Bentuknya berbeza-beza, contohnya:
- Perniagaan makanan dari rumah atau gerai kecil
- Kedai runcit, salon, barber atau bengkel
- Penjual di Shopee, TikTok Shop atau platform dalam talian lain
- Kontraktor kecil, perniagaan percetakan atau penyedia perkhidmatan
- Perniagaan milikan tunggal yang diuruskan oleh pemilik sendiri
Setiap institusi kewangan mungkin mentakrifkan segmen perniagaan dan menetapkan syarat yang berbeza. Oleh itu, pemilik wajar menyemak kriteria produk tertentu sebelum memohon.
Apakah yang mungkin dinilai oleh bank?
Saiz perniagaan hanyalah satu bahagian daripada gambaran keseluruhan. Bank lazimnya menilai profil permohonan berdasarkan polisi dan produk yang dipohon. Antara maklumat yang mungkin diambil kira termasuk:
1. Aliran tunai dan transaksi
Penyata bank boleh membantu menunjukkan wang yang masuk dan keluar, corak jualan, baki akaun serta komitmen tetap. Rekod transaksi yang konsisten dan mudah difahami memudahkan pihak bank menilai operasi perniagaan.
2. Tempoh operasi perniagaan
Rekod operasi yang lebih panjang boleh memberi gambaran tentang corak pendapatan dari masa ke masa. Perniagaan yang masih baru juga boleh bertanya tentang pilihan yang tersedia, tetapi dokumen dan syarat minimum berbeza mengikut institusi serta produk.
3. Komitmen dan kemampuan membayar balik
Jumlah pembiayaan yang dimohon perlu dinilai bersama aliran tunai dan komitmen sedia ada. Bank mungkin mengambil kira maklumat kewangan pemilik, khususnya bagi sesetengah bentuk perniagaan seperti milikan tunggal.
4. Dokumen sokongan
Dokumen yang mungkin diminta termasuk pendaftaran perniagaan, penyata akaun bank, rekod jualan, dokumen cukai dan maklumat lain yang berkaitan. Senarai tepat bergantung pada jenis pembiayaan dan keperluan institusi kewangan.
Adakah jualan mesti berjuta-juta ringgit?
Tidak semestinya. Keperluan perniagaan kecil mungkin berbeza daripada syarikat besar, dan terdapat produk pembiayaan yang menyasarkan segmen atau tujuan yang berlainan. Namun begitu, jumlah yang dimohon perlu munasabah berbanding keperluan serta kemampuan kewangan perniagaan.
Contohnya, pemilik mungkin memerlukan modal kerja untuk membeli stok, menggantikan peralatan atau menampung kos operasi. Tujuan dan jumlah pembiayaan perlu diterangkan dengan jelas apabila membuat pertanyaan atau permohonan.
Untuk apa pembiayaan perniagaan boleh digunakan?
Bergantung pada produk dan syarat yang ditetapkan, perniagaan mungkin mencari pembiayaan untuk tujuan seperti:
- Membeli stok atau bahan mentah
- Mendapatkan peralatan atau mesin
- Menambah modal pusingan
- Membiayai kos operasi atau projek baharu
- Mengembangkan pemasaran atau kapasiti perniagaan
Semak penggunaan yang dibenarkan dalam tawaran produk kerana sesetengah pembiayaan mempunyai tujuan khusus.
Bagaimana menyediakan profil perniagaan?
Rekod yang jelas membantu pihak lain memahami bagaimana perniagaan beroperasi. Sebelum membuat semakan, anda boleh mengumpulkan maklumat berikut:
- Pastikan pendaftaran perniagaan dan maklumat asas masih terkini.
- Simpan penyata bank dan rekod jualan dengan teratur.
- Asingkan transaksi peribadi dan perniagaan jika praktikal.
- Senaraikan komitmen bulanan serta tujuan pembiayaan yang diperlukan.
- Semak syarat asas dan dokumen yang diminta oleh institusi kewangan.
Langkah ini tidak menjamin kelulusan, tetapi membantu menyediakan maklumat yang lebih lengkap apabila profil anda dinilai.
Jangan menolak peluang sebelum membuat semakan
Perniagaan kecil tidak semestinya tidak layak dipertimbangkan. Namun, kelayakan tidak boleh ditentukan berdasarkan saiz perniagaan sahaja—setiap permohonan dinilai mengikut kriteria institusi kewangan, produk yang dipohon dan keadaan kewangan pemohon.
Semakan awal boleh membantu anda memahami maklumat yang mungkin diperlukan dan mengenal pasti langkah seterusnya sebelum menghantar permohonan rasmi.
Langkah seterusnya
Semak profil perniagaan anda
Ketahui maklumat yang mungkin perlu disediakan dan fahami pilihan yang boleh dibincangkan berdasarkan profil anda.
Semak Kelayakan